
تصور کن در استانبول زندگی میکنی، اما حقوقت را از یک شرکت ایرانی میگیری، برای مشتریانی در خارج از ترکیه کار میکنی یا درآمدت از اجاره ملکی در کشور دیگری تأمین میشود. شاید فکر کنی چون پول از ترکیه به دست نیامده، اداره مالیات ترکیه هم کاری به آن ندارد.
اما در نظام مالیاتی ترکیه، محل زندگی، محل انجام کار و محل ایجاد درآمد میتوانند نتایج متفاوتی داشته باشند. از طرف دیگر، در سال ۲۰۲۶ قانونی تصویب شده که برای گروه مشخصی از افرادی که به ترکیه نقلمکان میکنند، امکان معافیت ۲۰ساله مالیات بر درآمد خارجی را فراهم میکند.
نکته تعیینکننده این است: این قانون برای همه مهاجرانی که اکنون در ترکیه زندگی میکنند نیست. اگر این تفاوت را نادیده بگیری، ممکن است بر اساس یک خبر جذاب تصمیم مالی اشتباهی بگیری.
قانون جدید دقیقاً چه میگوید؟
بر اساس ماده مکرر ۲۰/D قانون مالیات بر درآمد ترکیه، درآمدها و عایدیهایی که افراد واجد شرایط در خارج از ترکیه به دست میآورند، میتوانند تا ۲۰ سال از مالیات بر درآمد ترکیه معاف باشند.
این مقرره با قانون شماره ۷۵۸۲ به قانون مالیات بر درآمد اضافه شده و بخشنامه اجرایی آن، بخشنامه عمومی شماره ۳۳۳، در ۴ ژوئیه ۲۰۲۶ منتشر شده است.
اما برای استفاده از این فرصت، صرفاً داشتن درآمد خارجی کافی نیست.
چه کسانی واقعاً میتوانند از معافیت استفاده کنند؟
طبق مقررات، متقاضی باید تمام شرایط اصلی زیر را داشته باشد:
- از اول ژانویه ۲۰۲۶ به بعد، مقیم مالیاتی ترکیه شده باشد. کسانی که پیش از این تاریخ در ترکیه مستقر و مقیم مالیاتی بودهاند، صرفاً به دلیل داشتن درآمد خارجی وارد این طرح نمیشوند.
- در سه سال تقویمی پیش از استقرار در ترکیه، در این کشور اقامتگاه و وضعیت مشمول مالیات نداشته باشد. منظور سه سال کامل تقویمی پیش از سال استقرار است، نه صرفاً ۳۶ ماه قبل از تاریخ ورود.
- هنگام درخواست، مقیم ترکیه محسوب شود.
- در مهلت مقرر، از اداره مالیاتی مربوطه گواهی معافیت دریافت کند.
این مقررات فقط برای اشخاص حقیقی است و شرکتها نمیتوانند از این معافیت استفاده کنند.
یک مثال مهم: سه سال قبل از مهاجرت چگونه محاسبه میشود؟
فرض کنیم شخصی در ژوئیه ۲۰۲۶ به ترکیه نقلمکان کرده و از همان زمان مقیم این کشور محسوب شده است.
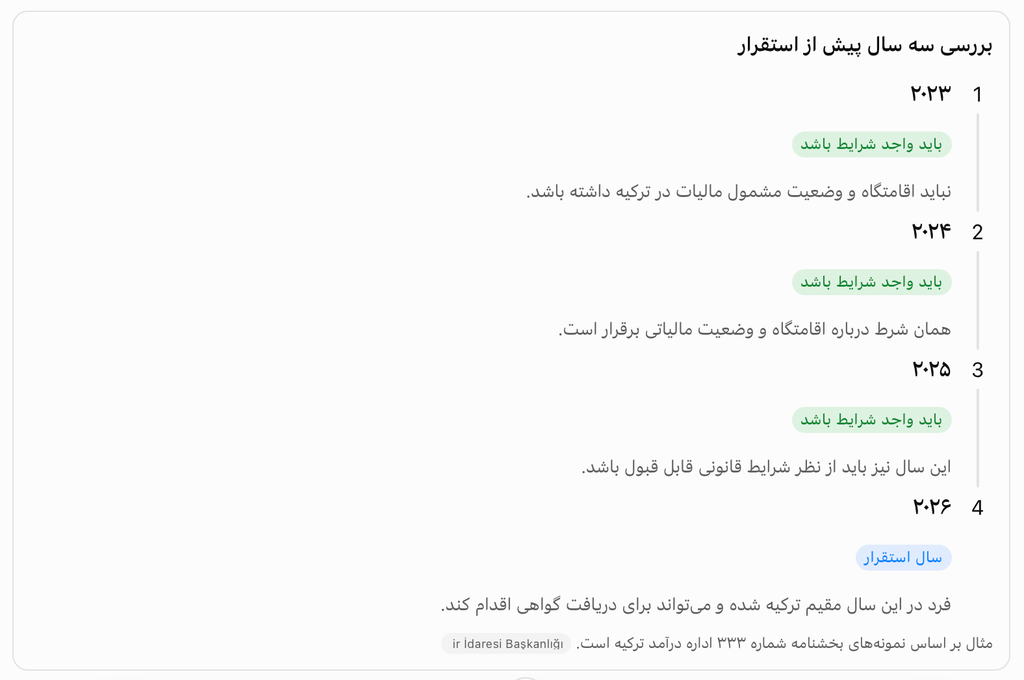
مثال بر اساس نمونههای بخشنامه شماره ۳۳۳ اداره درآمد ترکیه است.
اما اگر همین شخص در سال ۲۰۲۵ در ترکیه اقامتگاه داشته یا مشمول مالیات بوده باشد، ممکن است واجد شرایط نباشد؛ حتی اگر در آن سال درآمد زیادی نداشته باشد.
یک استثنای مهم که میتواند نتیجه را تغییر دهد
قانون یک نکته ظریف دارد: اگر فرد پیش از ورود به این طرح، در ترکیه بابت برخی درآمدهای مشخص مانند اجاره ملک، درآمد سرمایهگذاری یا سود حاصل از افزایش ارزش دارایی، پرونده مالیاتی داشته باشد، این موضوع بهتنهایی مانع استفاده از معافیت نیست.
بنابراین، هر نوع سابقه مالیاتی در ترکیه الزاماً به معنای محرومیت از این قانون نیست. نوع درآمد و علت ایجاد پرونده مالیاتی اهمیت دارد.
درآمد خارجی یعنی دقیقاً چه درآمدی؟
اینجا مهمترین بخش ماجراست؛ چون ممکن است دو نفر هر دو از یک شرکت ایرانی پول دریافت کنند، اما وضعیت مالیاتی یکسانی نداشته باشند.
در قانون، ملاک فقط کشور کارفرما یا شماره حساب بانکی نیست؛ باید مشخص شود درآمد از نظر قواعد مالیاتی ترکیه در کجا ایجاد شده است.
| نوع درآمد | نکته مهم |
|---|---|
| سود سهام شرکت خارجی | در صورت احراز شرایط، میتواند مشمول معافیت باشد. |
| اجاره ملک خارج از ترکیه | میتواند مشمول معافیت باشد. |
| سود سرمایهگذاری در خارج | به نوع درآمد و محل ایجاد آن بستگی دارد. |
| حقوق از شرکت خارجی | باید محل انجام کار و ماهیت رابطه کاری بررسی شود. |
| درآمد فریلنسری | محل واقعی ارائه خدمات اهمیت دارد. |
| درآمد کسبوکار در ترکیه | با این معافیت پوشش داده نمیشود. |
طبق بخشنامه اجرایی، درآمد حاصل از فعالیتی که در ترکیه انجام شده، صرفاً به این دلیل که مشتری در خارج از ترکیه قرار دارد، درآمد خارجی محسوب نمیشود.
برای مثال، اگر فردی در استانبول مستقر باشد و از داخل ترکیه به یک شرکت خارجی خدمات مشاوره ارائه دهد، این درآمد لزوماً مشمول معافیت نیست. در مقابل، سود سهام دریافتی از یک شرکت خارجی یا اجاره ملکی در خارج از ترکیه میتواند در صورت احراز سایر شرایط در محدوده معافیت قرار بگیرد.
سه موقعیت واقعی برای مهاجران ایرانی
موقعیت اول: فریلنسری که از خانه در استانبول کار میکند
فرض کنیم یک طراح گرافیک در استانبول زندگی میکند و برای مشتریانی در ایران پروژه انجام میدهد. مشتری پول را به حساب او در ایران میریزد و او هر چند ماه یک بار بخشی از آن را به حساب ترکیه منتقل میکند.
اشتباه است اگر تصور کند چون مشتری ایرانی است و پول ابتدا در حساب ایرانی دریافت میشود، درآمد حتماً خارجی محسوب خواهد شد. محل انجام خدمات و ماهیت فعالیت او باید بررسی شود. اگر خدمات را از ترکیه ارائه میکند، احتمال دارد درآمد از نظر مالیاتی ترکیه، درآمد حاصل از فعالیت در داخل کشور تلقی شود.
موقعیت دوم: فردی که از ملک خود در ایران اجاره دریافت میکند
فردی که بهتازگی به ترکیه نقلمکان کرده و از اجاره یک آپارتمان در ایران درآمد دارد، ممکن است در صورت داشتن شرایط قانونی، از معافیت استفاده کند. این مورد به نمونه درآمد اجاره ملک خارج از ترکیه نزدیک است.
موقعیت سوم: فردی که از یک شرکت خارجی سود سهام میگیرد
فرض کنیم شخصی سهامدار یک شرکت در آلمان است و هر سال سود سهام دریافت میکند. اگر شرایط اقامت و سایر ضوابط قانونی را داشته باشد، این درآمد نیز میتواند در محدوده معافیت قرار گیرد.
این مثالها نشان میدهند که کشور پرداختکننده پول بهتنهایی تعیینکننده نیست؛ ماهیت و منشأ درآمد اهمیت دارد.از کجا باید اقدام کرد و تا چه زمانی فرصت وجود دارد؟
این معافیت با یک ثبتنام ساده در سامانه بانکی یا اعلام درآمد خارجی فعال نمیشود. متقاضی باید به اداره مالیاتی صلاحیتدار خود در ترکیه، یعنی Vergi Dairesi، مراجعه کند و درخواست صدور مدرکی با عنوان زیر را ارائه دهد:
نام رسمی مدرک
Yurt Dışından Elde Edilen Kazanç ve İratlar İçin İstisna Belgesi
گواهی معافیت برای درآمدها و عایدیهای کسبشده در خارج از ترکیه
اداره مالیاتی پیش از صدور گواهی، وضعیت اقامت و مالیات فرد در سه سال پیش از استقرار را بررسی میکند. بنابراین صرف ارائه درخواست به معنای تأیید معافیت نیست.
مهلت درخواست در سال ۲۰۲۶
قانون برای دریافت این گواهی مهلت مشخصی تعیین کرده است:
- اگر در فاصله ژانویه تا اکتبر ۲۰۲۶ مقیم ترکیه شدهای، باید تا پایان همان سال، یعنی ۳۱ دسامبر ۲۰۲۶ درخواست بدهی.
- اگر در نوامبر یا دسامبر ۲۰۲۶ مقیم ترکیه شدهای، فرصت درخواست تا پایان فوریه ۲۰۲۷ خواهد بود.
این مهلتها اهمیت زیادی دارند؛ زیرا در نمونههای رسمی بخشنامه تصریح شده که درخواست خارج از مهلت میتواند باعث محرومیت از معافیت شود.
نکته مهم برای متقاضیان ۲۰۲۶
اگر در ماههای ابتدایی سال به ترکیه نقلمکان کردهای و فکر میکنی واجد شرایط هستی، بهتر است بررسی مدارکت را به روزهای آخر سال موکول نکنی.
چه مدارکی را بهتر است از قبل آماده کنی؟
فهرست نهایی مدارک را اداره مالیاتی بر اساس پرونده هر فرد تعیین میکند؛ اما برای بررسی اولیه، این موارد میتوانند مفید باشند:
- مدارک اثبات محل اقامت و وضعیت سکونت در سه سال قبل از استقرار
- مدارک مربوط به وضعیت مالیاتی در کشورهای محل زندگی قبلی
- مدارک تاریخ و نحوه استقرار در ترکیه
- اسناد اثبات منشأ درآمد خارجی، مانند قرارداد، گواهی سود سهام یا سند مالکیت و اجاره
- اطلاعات مربوط به حسابها و دریافتهای مالی
برای تعیین تاریخ استقرار، فقط تاریخ ورود به ترکیه یا ثبت نشانی کافی نیست. در یک نظر رسمی اداره مالیات استانبول در اکتبر ۲۰۲۶، به عواملی مانند محل واقعی زندگی، قصد استقرار، مدت حضور در ترکیه و شواهد عینی نیز اشاره شده است.
این معافیت شامل چه چیزهایی نمیشود؟
یکی از خطرناکترین برداشتها از این قانون این است که فرد تصور کند با دریافت گواهی، دیگر هیچ تعهد مالیاتی در ترکیه نخواهد داشت.
در واقع، معافیت مربوط به مالیات بر درآمدهای واجد شرایطی است که در خارج از ترکیه ایجاد شدهاند؛ نه همه مالیاتها و نه تمام درآمدهای فرد.
برای مثال:
- اگر در ترکیه خانهای داشته باشی و آن را اجاره بدهی، درآمد اجاره آن صرفاً به دلیل داشتن گواهی معافیت، معاف نمیشود.
- اگر در استانبول کسبوکار داشته باشی، درآمد آن کسبوکار مشمول قواعد عادی مالیاتی خواهد بود.
- اگر در ترکیه خدمات حرفهای ارائه کنی، خارجی بودن مشتری بهتنهایی درآمد را معاف نمیکند.
- تعهدات احتمالی مربوط به مالیات بر ارزش افزوده، تأمین اجتماعی یا سایر مقررات نیز با این معافیت خودبهخود از بین نمیروند.
بخشنامه رسمی حتی مثالی از فردی دارد که هم در ترکیه ملک اجاره داده و هم از شرکت خارجی سود سهام دریافت کرده است: درآمد اجاره ملک ترکیه مشمول معافیت نیست، اما سود سهام خارجی و اجاره ملک خارج از ترکیه میتواند مشمول آن باشد.
یک نکته کمتر گفتهشده: مالیات پرداختشده در کشور دیگر
اگر درآمدی که مشمول این معافیت است در کشور خارجی نیز مالیات داشته باشد، مالیات پرداختشده در آن کشور را نمیتوان از مالیات بر درآمد ترکیه کسر کرد؛ زیرا همان درآمد در ترکیه از مالیات معاف شده است.
همچنین هزینهها و مخارج مربوط به درآمد معافشده را نمیتوان برای کاهش درآمد مشمول مالیات دیگر در ترکیه منظور کرد.
بزرگترین اشتباه مهاجران: یکی دانستن انتقال پول با ایجاد درآمد
فرض کن فردی در ایران ملکی دارد و هر ماه از آن اجاره دریافت میکند. او این درآمد را در ایران نگه میدارد و فقط هر چند ماه یک بار بخشی از آن را به حساب بانکی ترکیه منتقل میکند.
ممکن است تصور کند تا وقتی پول وارد حساب ترکیه نشده، درآمدی در این کشور ایجاد نشده است.
اما این دو موضوع از نظر مالیاتی یکسان نیستند:
- ایجاد درآمد: درآمد در چه کشوری و از چه فعالیتی به دست آمده است؟
- انتقال پول: درآمد قبلی چه زمانی و از چه مسیری به حساب بانکی ترکیه منتقل شده است؟
انتقال پول، بهتنهایی منشأ درآمد را تغییر نمیدهد. از طرف دیگر، دریافت پول در حساب خارجی هم لزوماً به این معنا نیست که درآمد از نظر مالیاتی خارجی محسوب میشود.
به همین دلیل، برای کسی که از ایران به ترکیه پول منتقل میکند، نگهداری اسناد منشأ پول، قراردادها و مدارک درآمد اهمیت زیادی دارد.
سه ریسک که قبل از اقدام باید جدی بگیری
۱. اشتباه در تشخیص تاریخ اقامت مالیاتی
ممکن است فرد تصور کند از تاریخ دریافت کارت اقامت، مقیم مالیاتی شده است؛ درحالیکه تاریخ استقرار مالیاتی میتواند به محل واقعی زندگی، اقامتگاه و مدت حضور او وابسته باشد. اداره مالیات استانبول در نظر رسمی اکتبر ۲۰۲۶ نیز به همین موضوع پرداخته است.
۲. تصور معافیت خودکار
داشتن شرایط اولیه به معنای دریافت خودکار معافیت نیست. باید گواهی رسمی را در مهلت قانونی دریافت کرد.
۳. پنهان کردن یا اشتباه طبقهبندی کردن درآمد
اگر بعداً مشخص شود فرد شرایط قانونی را نداشته اما از معافیت استفاده کرده است، مالیات پرداختنشده میتواند همراه با جریمه و بهره تأخیر مطالبه شود.
پرسشهای پرتکرار درباره معافیت مالیاتی ۲۰ساله ترکیه
۱. آیا ایرانیانی که چند سال است در ترکیه زندگی میکنند هم میتوانند از این قانون استفاده کنند؟
اگر از قبل از اول ژانویه ۲۰۲۶ در ترکیه مستقر و مقیم مالیاتی بودهاند، صرفاً به دلیل تصویب قانون جدید واجد شرایط نمیشوند. این مقرره برای افرادی است که از اول ژانویه ۲۰۲۶ به بعد در ترکیه مقیم شدهاند و شروط سه سال قبل از استقرار را دارند.
۲. اگر درآمدم از ایران باشد و پول را به حساب بانکی ترکیه منتقل کنم، معاف میشود؟
نه لزوماً. ابتدا باید مشخص شود درآمد از نظر قانون ترکیه در خارج از کشور ایجاد شده یا حاصل فعالیتی است که در ترکیه انجام دادهای. محل حساب بانکی بهتنهایی تعیینکننده نیست.
۳. آیا برای استفاده از معافیت باید تابعیت ترکیه داشته باشم؟
در متن ماده مکرر ۲۰/D، شرط اصلی بر اساس وضعیت اقامت مالیاتی و شرایط درآمد تعریف شده و محدودیت تابعیتی در خود این ماده ذکر نشده است. بااینحال، سایر شرایط قانونی باید احراز شوند.
۴. اگر در ترکیه خانه داشته باشم، از معافیت محروم میشوم؟
مالکیت ملک بهتنهایی لزوماً باعث محرومیت نیست. حتی در قانون تصریح شده که برخی سوابق مالیاتی مربوط به درآمد اجاره ملک، درآمد سرمایهگذاری یا افزایش ارزش دارایی در ترکیه، بهتنهایی مانع استفاده از معافیت نمیشوند. اما درآمد اجاره ملک واقع در ترکیه همچنان مشمول قواعد مالیاتی مربوط به خودش است.
۵. اگر شرایط معافیت را داشته باشم، آیا باید هر سال اظهارنامه درآمد خارجی بدهم؟
درآمدهایی که واقعاً تحت پوشش این معافیت قرار میگیرند، نیاز به اظهارنامه سالانه ندارند و در اظهارنامه مربوط به درآمدهای دیگر نیز وارد نمیشوند. البته این موضوع به معنای حذف تعهدات اظهارنامهای مربوط به سایر درآمدهای مشمول مالیات نیست.
در نهایت، آیا این قانون برای مهاجران ایرانی فرصت مناسبی است؟
معافیت ۲۰ساله مالیات بر درآمد خارجی میتواند برای گروهی از افرادی که قصد نقلمکان به ترکیه دارند، فرصت مهمی باشد؛ بهخصوص کسانی که درآمد سرمایهگذاری، اجاره ملک خارجی یا برخی عایدیهای خارج از ترکیه دارند.
اما برای مهاجری که سالهاست در استانبول زندگی میکند و از راه دور برای مشتریان ایرانی کار میکند، این قانون لزوماً راهحل مالیاتی تازهای نیست.
پیش از هر تصمیمی، سه موضوع را روشن کن:
- از چه تاریخی از نظر مالیاتی مقیم ترکیه محسوب میشوی؟
- در سه سال تقویمی پیش از آن، چه وضعیت اقامت و پرونده مالیاتیای در ترکیه داشتهای؟
- درآمدت واقعاً در خارج از ترکیه ایجاد شده یا فعالیت درآمدزا را از داخل ترکیه انجام میدهی؟
توصیه عملی: اگر احتمال میدهی مشمول این معافیت باشی، پیش از انتقال دارایی، تغییر ساختار دریافت درآمد یا تنظیم قراردادهای جدید، پروندهات را با یک مشاور مالیاتی آشنا با درآمدهای بینالمللی بررسی کن. دریافت پاسخ کتبی از اداره مالیاتی نیز میتواند از اتکا به برداشتهای غیررسمی جلوگیری کند.
این قانون فرصت مهمی است، اما ارزش واقعی آن برای هر فرد به جزئیات پرونده مالیاتیاش بستگی دارد؛ نه صرفاً به اینکه در ترکیه زندگی میکند و از خارج پول دریافت میکند.