
خبر رسمی | ۱۸ نوامبر ۲۰۲۶
یک تغییر مهم در سیاست مهاجرتی ترکیه میتواند معادلات مهاجرت و سرمایهگذاری ایرانیان را تغییر دهد. از ۱۸ نوامبر ۲۰۲۶، دولت ترکیه مسیر جدیدی را برای صدور اقامت اتباع خارجی از طریق سرمایهگذاری مالی تعریف کرده است؛ مسیری که در آن، سرمایهگذار واجد شرایط میتواند با حداقل ۱۵۰ هزار دلار سرمایهگذاری، برای اقامت سهساله و با حداقل ۲۰۰ هزار دلار، برای اقامت پنجساله درخواست دهد.
نکتهای که این خبر را از بسیاری از روشهای قبلی مهاجرت به ترکیه متمایز میکند، این است که برای استفاده از این مسیر، خرید آپارتمان، اجاره ملک یا تأسیس شرکت الزامی نیست. متقاضی میتواند سرمایه خود را در سپرده بانکی، اوراق بدهی دولتی، صندوقهای سرمایهگذاری مشخص یا طرحهای واجد شرایط بازنشستگی خصوصی قرار دهد.
این تغییر بر اساس مصوبه شماره ۱۱۹۹۴ ریاستجمهوری ترکیه، در روزنامه رسمی منتشر شده و از تاریخ انتشار لازمالاجرا شده است.
اما یک سؤال مهم وجود دارد: آیا با انتقال ۱۵۰ هزار دلار به یک بانک ترکیهای میتوان بهسادگی اقامت سهساله گرفت؟ آیا سرمایه پس از دریافت کارت اقامت آزاد میشود؟ آیا این روش برای ایرانیانی که سرمایهشان در ایران قرار دارد نیز قابل استفاده است؟
در این مقاله، علاوه بر بررسی جزئیات مصوبه جدید، تفاوت دو مسیر سرمایهگذاری، مدت بلوکه ماندن سرمایه، ریسکهای مالی، شرایط خانواده و تفاوت اقامت با شهروندی ترکیه را بررسی میکنیم.
۱. خبر جدید اقامت ترکیه چیست و دقیقاً چه تغییری ایجاد شده است؟
تا پیش از این، بسیاری از متقاضیان خارجی برای استفاده از مسیر سرمایهگذاری و دریافت اقامت، گزینه خرید ملک را بررسی میکردند. اما مصوبه جدید، یک مسیر مستقل مبتنی بر سرمایهگذاری مالی ایجاد کرده است.
بر اساس تصمیم جدید دولت ترکیه، اتباع خارجی که در این کشور مشغول به کار نیستند، میتوانند با رعایت شرایط تعیینشده در مصوبه، از طریق سرمایهگذاری در ابزارهای مالی مشخص، برای دریافت اقامت کوتاهمدت با مدت سه یا پنج سال اقدام کنند.
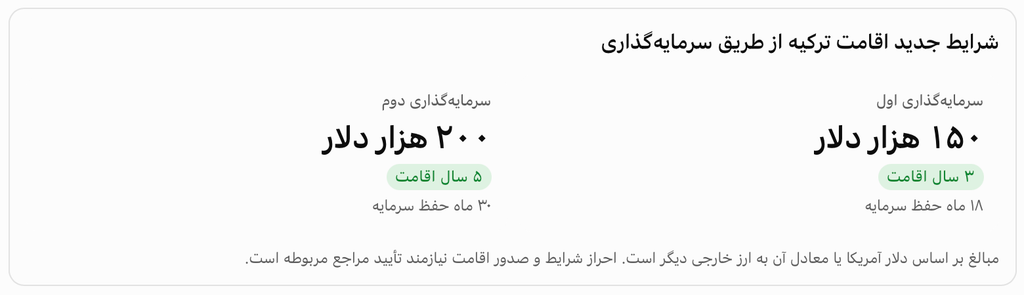
در واقع، دولت ترکیه برای نخستین بار در این چارچوب، مبلغ سرمایهگذاری را به مدت اقامت قابل صدور مرتبط کرده است.
نکته مهم این است که مصوبه درباره امکان صدور اقامت با این شرایط صحبت میکند، نه صدور خودکار کارت اقامت بلافاصله پس از واریز پول.
مصوبه جدید چه تاریخی اجرایی شده است؟
این تصمیم در ۱۷ نوامبر ۲۰۲۶ به امضای رئیسجمهور ترکیه رسیده و در ۱۸ نوامبر ۲۰۲۶ در روزنامه رسمی ترکیه منتشر شده است.
بنابراین تاریخ انتشار، مبنای اجرای مصوبه است؛ اما جزئیات اجرایی و شیوه رسیدگی به پروندهها بر اساس ماده سوم باید توسط وزارت کشور ترکیه تعیین شود. Resmi Gazete+1
۲. برای دریافت اقامت سهساله و پنجساله ترکیه چه مقدار سرمایه لازم است؟
یکی از مهمترین نکات این مصوبه، تفاوت میان دو سطح سرمایهگذاری است.
| میزان سرمایه | مدت اقامت پیشبینیشده | مدت حفظ سرمایه |
|---|---|---|
| حداقل ۱۵۰ هزار دلار | ۳ سال | ۱۸ ماه |
| حداقل ۲۰۰ هزار دلار | ۵ سال | ۳۰ ماه |
این ارقام حداقل سرمایه موردنیاز هستند؛ بنابراین سرمایهگذاری بیشتر از ۲۰۰ هزار دلار بهخودیخود به معنای دریافت اقامت طولانیتر از پنج سال نیست.
آیا سرمایهگذاری ۱۵۰ هزار دلاری بهتر است یا ۲۰۰ هزار دلاری؟
پاسخ این سؤال به شرایط مالی و برنامه زندگی متقاضی بستگی دارد.
برای مثال، فرض کنید دو سرمایهگذار ایرانی قصد دارند در ترکیه زندگی کنند.
سرمایهگذار اول ۱۵۰ هزار دلار سرمایهگذاری میکند و مسیر سهساله را انتخاب میکند. او باید سرمایه خود را حداقل ۱۸ ماه در ابزار واجد شرایط نگه دارد.
سرمایهگذار دوم ۲۰۰ هزار دلار سرمایهگذاری میکند و برای مسیر پنجساله اقدام میکند. در این حالت، سرمایه او باید حداقل ۳۰ ماه حفظ شود.
تفاوت این دو انتخاب فقط ۵۰ هزار دلار نیست؛ بلکه مدت درگیری سرمایه، میزان نقدشوندگی و فرصتهای جایگزین سرمایهگذاری نیز اهمیت دارند.
نکته تصمیمساز: اگر فردی فقط برای دو یا سه سال آینده قصد زندگی در ترکیه را دارد، پرداخت ۵۰ هزار دلار بیشتر لزوماً انتخاب اقتصادیتری نیست. در مقابل، فردی که برنامه بلندمدتتری دارد ممکن است اقامت پنجساله را مناسبتر بداند.
این تصمیم باید با در نظر گرفتن بازده سرمایهگذاری، ریسک بازار و شرایط شخصی گرفته شود، نه صرفاً مدت کارت اقامت.
۳. چهار روش سرمایهگذاری برای دریافت اقامت جدید ترکیه
برخلاف تصور اولیه، این طرح فقط به سپردهگذاری در بانک محدود نمیشود. مصوبه شماره ۱۱۹۹۴ چهار مسیر مشخص برای سرمایهگذاری معرفی کرده است.
روش اول: سپردهگذاری در بانکهای ترکیه
متقاضی میتواند مبلغ موردنیاز را بهصورت سپرده در یکی از بانکهای فعال در ترکیه قرار دهد. احراز مبلغ و مدت نگهداری سپرده بر عهده سازمان تنظیم مقررات و نظارت بانکی ترکیه (BDDK) است.
روش دوم: خرید اوراق بدهی دولتی ترکیه
سرمایهگذاری در اوراق بدهی دولتی یکی دیگر از گزینههاست. در این روش، وزارت خزانهداری و دارایی ترکیه مسئول تأیید سرمایهگذاری خواهد بود.
روش سوم: صندوقهای سرمایهگذاری
خرید واحدهای صندوق سرمایهگذاری املاک (Gayrimenkul Yatırım Fonu) یا صندوق سرمایهگذاری خطرپذیر (Girişim Sermayesi Yatırım Fonu) در چارچوب مصوبه امکانپذیر است. نظارت بر این بخش بر عهده هیئت بازار سرمایه ترکیه (SPK) است.
روش چهارم: مشارکت در طرحهای بازنشستگی خصوصی
سرمایهگذار میتواند از طریق پرداخت سهم مشارکت به طرحهای بازنشستگی خصوصی واجد شرایط (Bireysel Emeklilik Sistemi یا BES) اقدام کند. دامنه طرحهای قابل قبول را نهاد نظارتی بیمه و بازنشستگی خصوصی (SEDDK) تعیین میکند.
این چهار روش در ماده دوم مصوبه آمدهاند و هر کدام باید توسط نهاد نظارتی مربوطه تأیید شوند.
آیا سرمایهگذار میتواند هر صندوق یا حساب بانکی را انتخاب کند؟
خیر. این نکته اهمیت زیادی دارد.
وجود یک حساب بانکی در ترکیه یا خرید هر نوع صندوق سرمایهگذاری، بهمعنای واجد شرایط بودن برای این طرح نیست.
برای مثال، در بخش صندوقها فقط واحدهای دو گروه مشخصشده در مصوبه، یعنی صندوقهای سرمایهگذاری املاک و صندوقهای سرمایهگذاری خطرپذیر، مطرح شدهاند.
در بخش بازنشستگی نیز صرف عضویت در هر طرح BES کافی نیست؛ طرح باید در محدودهای باشد که نهاد نظارتی مربوطه تعیین میکند.
بنابراین، پیش از انتقال سرمایه باید از بانک، شرکت سرمایهگذاری یا مؤسسه مالی موردنظر تأییدیه کتبی درباره انطباق ابزار انتخابی با مصوبه جدید دریافت شود.
۴. آیا سرمایه بعد از دریافت اقامت آزاد میشود؟ شرط ۱۸ و ۳۰ ماه چه معنایی دارد؟
این بخش احتمالاً مهمترین قسمت خبر برای کسانی است که قصد دارند از طریق سرمایهگذاری مالی اقامت ترکیه را دریافت کنند.
در نگاه اول، دریافت اقامت سهساله یا پنجساله در مقابل سرمایهگذاری ۱۵۰ یا ۲۰۰ هزار دلاری جذاب به نظر میرسد؛ اما باید بدانید که سرمایهگذار نمیتواند بلافاصله پس از دریافت کارت اقامت، سرمایه خود را برداشت کند و همچنان انتظار داشته باشد شرایط این طرح را حفظ کرده باشد.
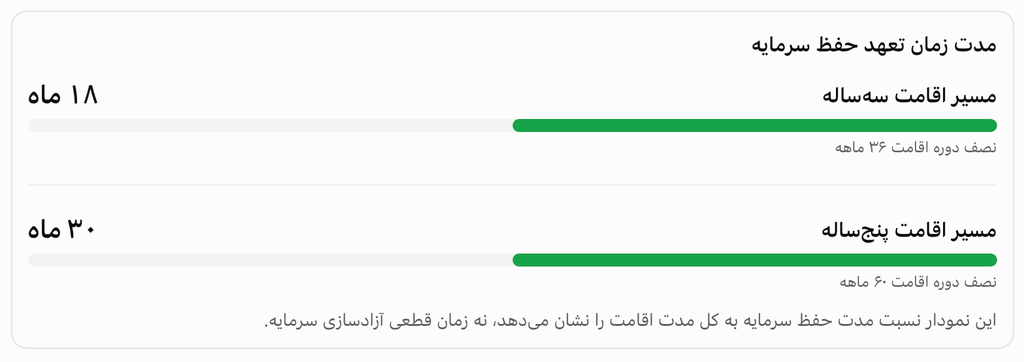
مصوبه شرط نگهداری سرمایه برای نصف مدت اقامت را تعیین کرده است.
آیا بعد از ۱۸ یا ۳۰ ماه میتوان پول را برداشت کرد؟
مصوبه، حفظ سرمایه را برای نصف مدت اقامت شرط کرده است. بااینحال، نباید این شرط را به معنای تضمین آزادسازی خودکار پول در یک تاریخ مشخص دانست.
زمان و شرایط برداشت، انتقال، فروش اوراق یا ابطال واحدهای صندوق به نوع ابزار مالی، قرارداد سرمایهگذاری و دستورالعمل اجرایی بستگی دارد.
برای مثال:
- در سپرده بانکی، شرایط قرارداد و نرخ سود اهمیت دارد.
- در اوراق دولتی، قیمت فروش پیش از سررسید ممکن است با قیمت خرید متفاوت باشد.
- در صندوقهای سرمایهگذاری، امکان نقدشوندگی و ارزش روز واحدها اهمیت دارد.
- در طرحهای بازنشستگی خصوصی، مقررات برداشت و خروج از سیستم باید جداگانه بررسی شود.
در نتیجه، سرمایهگذار باید پیش از انتخاب روش، علاوه بر شرایط اقامت، هزینه خروج زودهنگام و ریسک کاهش ارزش سرمایه را نیز محاسبه کند.
نکته مهم: مصوبه درباره حفظ سرمایه برای نصف دوره اقامت صحبت میکند؛ نه اینکه همه سرمایهگذاران بتوانند بدون هیچ محدودیت دیگری دقیقاً در ماه هجدهم یا سیام پول خود را برداشت کنند.
۵. آیا همسر و فرزندان هم با سرمایهگذاری یک نفر اقامت میگیرند؟
یکی از بخشهای جذاب مصوبه جدید برای خانوادههای ایرانی، امکان استفاده اعضای خانواده از این مسیر است.
بر اساس ماده اول، علاوه بر شخص سرمایهگذار، افراد زیر نیز در محدوده این تصمیم قرار میگیرند:
- همسر خارجی سرمایهگذار
- فرزندان خارجی زیر سن قانونی سرمایهگذار
- فرزندان خارجی زیر سن قانونی همسر
- فرزندان وابسته و تحت تکفل سرمایهگذار یا همسر او
بنابراین، برای خانوادهای که قصد زندگی در ترکیه را دارد، لازم نیست هر عضو خانواده بهصورت مستقل ۱۵۰ یا ۲۰۰ هزار دلار سرمایهگذاری کند.
البته اعضای خانواده نیز باید شرایط مربوط به پرونده و مدارک خود را داشته باشند و جزئیات نحوه صدور اقامت برای آنها تابع دستورالعمل اجرایی وزارت کشور خواهد بود.
مثال: یک خانواده چهار نفره ایرانی
فرض کنیم یک خانواده شامل پدر، مادر و دو فرزند وابسته قصد دارد در استانبول زندگی کند.
اگر پدر بهعنوان سرمایهگذار واجد شرایط مسیر ۲۰۰ هزار دلاری باشد، همسر و فرزندان واجد شرایط نیز میتوانند در چارچوب همین مصوبه برای اقامت اقدام کنند.
این موضوع میتواند هزینه و پیچیدگی مهاجرت خانوادگی را کاهش دهد؛ زیرا مبنای سرمایهگذاری برای خانواده، سرمایهگذاری شخص اصلی است، نه چهار سرمایهگذاری جداگانه.
البته نباید آن را به معنی صدور قطعی و همزمان کارت اقامت تمام اعضا تلقی کرد.
۶. آیا اقامت پنجساله ترکیه به معنای دریافت پاسپورت است؟
نکته حقوقی بسیار مهم
خیر. یکی از مهمترین نکاتی که باید در پوشش این خبر به آن توجه کرد، تفاوت میان اقامت و شهروندی ترکیه است.
دریافت اقامت سهساله یا پنجساله از طریق سرمایهگذاری مالی، بهمعنای دریافت تابعیت ترکیه نیست.
حتی ماده چهارم همین مصوبه صراحتاً اعلام میکند اقامتهای صادرشده بر اساس این تصمیم، مشمول ماده ۱۲ قانون تابعیت ترکیه درباره اعطای تابعیت استثنایی نخواهند بود.
برای درک بهتر، تفاوت این دو را ببینید:
| موضوع | اقامت سرمایهگذاری جدید | شهروندی ترکیه |
|---|---|---|
| نتیجه | اجازه اقامت | تابعیت و پاسپورت |
| مبلغ این طرح | ۱۵۰ یا ۲۰۰ هزار دلار | تابع مسیر مستقل شهروندی |
| حق رأی | ندارد | دارد |
| پاسپورت ترکیه | ندارد | دارد |
| تابعیت خودکار | خیر | پس از طی مراحل قانونی |
بنابراین، اگر هدف اصلی شما دریافت پاسپورت ترکیه است، نباید صرفاً بر اساس تبلیغات مربوط به اقامت پنجساله تصمیم به انتقال سرمایه بگیرید.
این دو مسیر از نظر قانونی متفاوت هستند و شرایط جداگانهای دارند.
۷. آیا ایرانیان هم میتوانند از قانون جدید اقامت ترکیه استفاده کنند؟
این سؤال برای ایرانیانی که در ترکیه زندگی میکنند یا قصد مهاجرت به استانبول و شهرهای دیگر را دارند، اهمیت ویژهای دارد.
در متن مصوبه، ملیت خاصی بهعنوان گروه محروم ذکر نشده است. معیار اصلی، خارجی بودن متقاضی، نداشتن اشتغال در ترکیه و انجام سرمایهگذاری واجد شرایط است.
بنابراین، ایرانیان نیز در اصل میتوانند در گروه متقاضیان این مسیر قرار بگیرند؛ اما امکان عملی انتقال سرمایه، افتتاح حساب، احراز منشأ وجوه و تأیید سرمایهگذاری باید جداگانه بررسی شود.
مهمترین چالش ایرانیان: انتقال پول به ترکیه
برای یک سرمایهگذار ایرانی، مسئله فقط داشتن ۱۵۰ یا ۲۰۰ هزار دلار نیست.
او باید بتواند سرمایه را به شکل قانونی و قابلاثبات وارد مسیر سرمایهگذاری کند.
چند موضوع مهم در این زمینه وجود دارد:
۱. منشأ سرمایه
بانکها و مؤسسات مالی ممکن است مدارکی درباره منشأ وجوه، درآمد، فروش دارایی یا سوابق مالی متقاضی درخواست کنند.
۲. محدودیتهای بانکی و تحریمی
ایرانیان ممکن است با محدودیتهای مربوط به بانکهای واسطه، کنترلهای تطبیق مقررات (Compliance) و مقررات تحریمی روبهرو شوند. پذیرش یک مشتری ایرانی در یک بانک ترکیهای به معنی پذیرش او در تمام بانکها نیست.
۳. تبدیل ارز
اگر سرمایه به ریال یا ارز دیگری در اختیار متقاضی باشد، هزینه تبدیل و انتقال میتواند بخش قابلتوجهی از هزینه واقعی سرمایهگذاری را تشکیل دهد.
۴. اثبات مالکیت و مسیر انتقال پول
بهتر است پیش از انتقال مبالغ سنگین، مدارک مالی و مسیر قانونی انتقال با بانک مقصد و مشاور حقوقی آشنا با مقررات ترکیه بررسی شود.
یک هشدار برای ایرانیان
به افرادی که وعده انتقال تضمینی ۲۰۰ هزار دلار، افتتاح حساب بدون بررسی مدارک یا دریافت قطعی اقامت در چند روز میدهند، با احتیاط نگاه کنید.
استفاده از حساب اشخاص ثالث، اسناد غیرواقعی یا مسیرهای غیرشفاف انتقال پول میتواند مشکلات بانکی و حقوقی جدی ایجاد کند.
آیا ایرانیانی که همین حالا در ترکیه اقامت دارند هم میتوانند اقدام کنند؟
متن مصوبه، این مسیر را صرفاً به متقاضیان خارج از ترکیه محدود نکرده است. بنابراین، اصل امکان بررسی درخواست برای اتباع خارجی ساکن ترکیه نیز قابل طرح است.
اما اینکه دارنده اقامت فعلی بتواند درخواست جدید را از داخل ترکیه ثبت کند، چه مدارکی نیاز دارد و وضعیت کارت قبلی او چگونه مدیریت میشود، باید بر اساس دستورالعمل اجرایی وزارت کشور مشخص شود.
بهخصوص افرادی که اقامت توریستی، خانوادگی یا ملکی دارند، نباید پیش از دریافت پاسخ رسمی درباره نحوه تغییر نوع اقامت، وضعیت فعلی خود را تغییر دهند.
۸. اقامت با سرمایهگذاری مالی بهتر است یا خرید ملک در ترکیه؟
این سؤال احتمالاً یکی از مهمترین موضوعاتی است که پس از انتشار خبر جدید در گوگل جستوجو خواهد شد.
تا پیش از این، بسیاری از سرمایهگذاران خارجی خرید ملک را بهعنوان یکی از مسیرهای مهاجرتی بررسی میکردند. اکنون گزینه دیگری نیز به وجود آمده است.
اما این دو روش را نباید فقط بر اساس مبلغ سرمایهگذاری مقایسه کرد.
| معیار مقایسه | سرمایهگذاری مالی جدید | خرید ملک |
|---|---|---|
| حداقل مبلغ در مسیر موردنظر | ۱۵۰ هزار دلار | تابع مقررات جداگانه |
| مدت اقامت پیشبینیشده | ۳ یا ۵ سال | تابع نوع و شرایط اقامت |
| خرید آپارتمان | لازم نیست | لازم است |
| مدیریت ملک | ندارد | ممکن است لازم باشد |
| حفظ سرمایه | ۱۸ یا ۳۰ ماه | تابع مقررات و شرایط مالکیت |
| ریسک اصلی | بازار مالی و نقدشوندگی | بازار مسکن و نقدشوندگی ملک |
| امکان شهروندی | از این مسیر وجود ندارد | تابع شرایط مستقل شهروندی |
چه کسانی احتمالاً از روش جدید استقبال میکنند؟
- افرادی که نمیخواهند درگیر خرید، نگهداری و مدیریت ملک شوند.
- سرمایهگذارانی که ترجیح میدهند پولشان در ابزارهای مالی باقی بماند.
- خانوادههایی که برای اقامت چندساله در ترکیه برنامهریزی کردهاند.
- افرادی که نمیخواهند سرمایه خود را صرف خرید آپارتمان در بازاری با نقدشوندگی متفاوت کنند.
چه کسانی ممکن است همچنان خرید ملک را ترجیح دهند؟
افرادی که علاوه بر اقامت، به دنبال داشتن خانه شخصی، درآمد احتمالی اجاره یا سرمایهگذاری بلندمدت در بازار مسکن هستند، ممکن است همچنان خرید ملک را مناسبتر بدانند.
البته خرید ملک نیز با ریسکهایی مانند کاهش قیمت، هزینه نگهداری، مالیات، هزینه معامله و دشواری فروش همراه است.
نتیجه مهم: روش جدید الزاماً جایگزین خرید ملک نیست؛ بلکه گزینه دیگری به مجموعه انتخابهای سرمایهگذاران خارجی اضافه میکند.
۹. آیا سرمایهگذاری در بانک ترکیه برای دریافت اقامت بدون ریسک است؟
یکی از اشتباهات احتمالی متقاضیان این است که تصور کنند چون سپرده بانکی یکی از روشهای مورد تأیید دولت است، بنابراین هیچ ریسکی متوجه سرمایه آنها نیست.
درحالیکه دریافت اقامت و سودآوری سرمایهگذاری دو موضوع کاملاً متفاوت هستند.
برای مثال، فرض کنید فردی ۲۰۰ هزار دلار را به لیر تبدیل کرده و در یک سپرده بانکی قرار میدهد.
ممکن است در پایان دوره، سود اسمی دریافت کرده باشد؛ اما اگر ارزش لیر در برابر دلار کاهش پیدا کند، ارزش دلاری سرمایه و سود او ممکن است کمتر از انتظار باشد.
چهار ریسک مهم که باید قبل از سرمایهگذاری بررسی شوند
ریسک اول: کاهش ارزش ارز
نرخ بهره بالای لیر بهتنهایی تضمینکننده سود واقعی دلاری نیست. تغییرات نرخ ارز میتواند بازده نهایی را تحت تأثیر قرار دهد.
ریسک دوم: نرخ سود و شرایط قرارداد
نرخ سود سپرده، مدت قرارداد، تمدید خودکار و هزینه برداشت زودهنگام باید بررسی شوند.
ریسک سوم: ریسک صندوقهای سرمایهگذاری
صندوقهای سرمایهگذاری املاک و خطرپذیر میتوانند با نوسان ارزش داراییها روبهرو شوند. همچنین نقدشوندگی آنها ممکن است با سپرده بانکی متفاوت باشد.
ریسک چهارم: هزینه فرصت سرمایه
سرمایهای که برای ۱۸ یا ۳۰ ماه در یک ابزار مشخص نگهداری میشود، در این مدت نمیتواند آزادانه برای فرصتهای دیگر استفاده شود.
یک مثال ساده از هزینه فرصت
فرض کنید سرمایهگذاری ۲۰۰ هزار دلار دارد و میخواهد از مسیر پنجساله استفاده کند.
او باید ۳۰ ماه سرمایه خود را در ابزار واجد شرایط حفظ کند.
در این مدت ممکن است فرصتهای دیگری در بازار مسکن، ارز، کسبوکار یا بازارهای مالی به وجود بیاید؛ اما سرمایهگذار نمیتواند بدون در نظر گرفتن شرایط طرح، پول را آزادانه جابهجا کند.
پس سؤال درست فقط این نیست که «با ۲۰۰ هزار دلار چند سال اقامت میگیرم؟»
بلکه باید پرسید:
در مقابل این اقامت، چه میزان از آزادی مالی و امکان استفاده از سرمایه خود را برای ۳۰ ماه محدود میکنم؟
۱۰. آیا اکنون زمان مناسبی برای انتقال سرمایه به ترکیه است؟
پاسخ به این سؤال برای همه سرمایهگذاران یکسان نیست.
مصوبه جدید یک فرصت مهاجرتی ایجاد کرده، اما بهتنهایی به معنی مناسب بودن سرمایهگذاری در بازار مالی ترکیه نیست.
برای تصمیمگیری بهتر، سه سناریو را در نظر بگیریم.
سناریوی اول: سرمایهگذار با هدف اقامت بلندمدت
فردی که قصد دارد حداقل پنج سال در ترکیه زندگی کند و سرمایه مازاد کافی دارد، ممکن است مسیر ۲۰۰ هزار دلاری را بررسی کند.
در این حالت، اقامت پنجساله میتواند از نظر برنامهریزی زندگی جذاب باشد؛ به شرط آنکه ریسک ابزار سرمایهگذاری و مدت حفظ سرمایه برای او قابلقبول باشد.
سناریوی دوم: فردی که به نقدشوندگی سرمایه اهمیت میدهد
اگر متقاضی ممکن است طی یک سال آینده به پول خود نیاز پیدا کند، ورود به این طرح بدون بررسی دقیق شرایط خروج میتواند تصمیم پرریسکی باشد.
در چنین شرایطی، حتی اگر دریافت اقامت جذاب باشد، محدودیت زمانی سرمایه ممکن است با برنامه مالی فرد سازگار نباشد.
سناریوی سوم: خانوادهای که هدفش فقط زندگی در ترکیه است
اگر هدف اصلی خانواده دریافت اقامت و زندگی چندساله در ترکیه باشد، بهتر است هزینه و شرایط مسیر جدید با سایر روشهای قانونی مانند اقامت خانوادگی، تحصیلی یا ملکی مقایسه شود.
شاید سرمایهگذاری ۱۵۰ هزار دلاری برای این خانواده مناسب باشد؛ شاید هم روش دیگری با هزینه کمتر و شرایط متناسبتر وجود داشته باشد.
در هر سه سناریو، تصمیم نهایی باید پس از مشخص شدن دستورالعمل اجرایی و تأیید شرایط سرمایهگذاری گرفته شود.
۱۱. اشتباهاتی که ممکن است متقاضیان در استفاده از قانون جدید مرتکب شوند
با انتشار یک خبر مهاجرتی مهم، معمولاً بازار تبلیغات و پیشنهادهای واسطهگری نیز فعال میشود. در چنین شرایطی، چند اشتباه میتواند برای سرمایهگذار هزینهساز باشد.
اشتباه اول: تصور اینکه واریز پول مساوی دریافت اقامت است.
مصوبه جدید، تأیید سرمایهگذاری توسط نهادهای نظارتی را ضروری میداند. بنابراین صرف انتقال پول به یک حساب بانکی کافی نیست.
اشتباه دوم: انتخاب ابزار مالی بدون بررسی شرایط قانونی آن.
هر سپرده، صندوق یا طرح بازنشستگی لزوماً واجد شرایط نیست.
اشتباه سوم: تصور اینکه بعد از دریافت کارت اقامت میتوان سرمایه را برداشت کرد.
تعهد حفظ سرمایه برای نصف مدت اقامت همچنان وجود دارد.
اشتباه چهارم: اشتباه گرفتن اقامت پنجساله با شهروندی ترکیه.
این مصوبه مسیر دریافت پاسپورت نیست و ماده چهارم آن نیز این موضوع را صریحاً مشخص کرده است.
اشتباه پنجم: اعتماد به وعدههای تبلیغاتی درباره اجرای فوری و تضمینی.
با وجود لازمالاجرا شدن مصوبه، وزارت کشور مسئول تعیین جزئیات اجرایی و خدمات مربوط به درخواستهاست. بنابراین تا زمان روشن شدن این مراحل، نباید وعده واسطهها را معادل دستورالعمل رسمی دانست.
۱۲. سؤالات متداول درباره قانون جدید اقامت ترکیه با سرمایهگذاری
آیا با ۱۰۰ هزار دلار میتوان از قانون جدید اقامت ترکیه استفاده کرد؟
خیر. حداقل سرمایه تعیینشده در این مصوبه ۱۵۰ هزار دلار یا معادل آن به ارز خارجی برای مسیر سهساله است. مسیر پنجساله نیز حداقل ۲۰۰ هزار دلار سرمایهگذاری نیاز دارد.
آیا برای اقامت پنجساله ترکیه باید حتماً ۲۰۰ هزار دلار در بانک گذاشت؟
خیر. سپرده بانکی تنها یکی از چهار روش تعیینشده است. خرید اوراق بدهی دولتی، واحدهای صندوق سرمایهگذاری املاک یا خطرپذیر و مشارکت در طرحهای واجد شرایط بازنشستگی خصوصی نیز در مصوبه پیشبینی شدهاند.
آیا با ۱۵۰ هزار دلار میتوان برای همسر و فرزندان هم اقامت گرفت؟
بله، مصوبه علاوه بر سرمایهگذار، همسر خارجی و فرزندان خارجی زیر سن قانونی یا وابسته واجد شرایط او و همسرش را نیز پوشش میدهد. لازم نیست هر عضو خانواده جداگانه حداقل سرمایه را تأمین کند.
آیا ایرانیان میتوانند از طریق بانکهای ترکیه اقامت پنجساله بگیرند؟
در متن مصوبه، ایرانیان از این مسیر مستثنا نشدهاند. بااینحال، افتتاح حساب، پذیرش مشتری، احراز منشأ سرمایه و انتقال قانونی وجوه باید توسط بانک و مراجع مربوطه بررسی شود.
آیا با دریافت اقامت پنجساله میتوان برای شهروندی ترکیه اقدام کرد؟
این اقامت بهخودیخود موجب شهروندی نمیشود و مشمول مسیر شهروندی استثنایی موضوع ماده ۱۲ قانون تابعیت نیست. هرگونه درخواست تابعیت باید بر اساس شرایط مستقل قانون تابعیت بررسی شود.
آیا قانون جدید اقامت ترکیه از ۱۸ نوامبر ۲۰۲۶ اجرا میشود؟
بله. مصوبه شماره ۱۱۹۹۴ از تاریخ انتشار در روزنامه رسمی، یعنی ۱۸ نوامبر ۲۰۲۶، لازمالاجرا شده است. بااینحال، جزئیات اداری ثبت و بررسی درخواستها باید طبق دستورالعمل وزارت کشور اجرا شود.
آیا برای استفاده از این قانون باید در ترکیه شرکت ثبت کرد؟
خیر. تأسیس شرکت در فهرست چهار روش سرمایهگذاری این مصوبه قرار ندارد و برای استفاده از همین مسیر الزامی نیست.
۱۳. جمعبندی؛ اقامت سهساله و پنجساله ترکیه، فرصتی تازه با یک شرط مهم
مصوبه جدید شماره ۱۱۹۹۴ را میتوان یکی از تغییرات مهم در مسیرهای مهاجرتی مبتنی بر سرمایهگذاری در ترکیه دانست.
این تصمیم، امکان درخواست اقامت سهساله با حداقل ۱۵۰ هزار دلار و اقامت پنجساله با حداقل ۲۰۰ هزار دلار سرمایهگذاری را فراهم کرده است.
مهمترین تفاوت آن با مسیرهای شناختهشده قبلی، استفاده از ابزارهای مالی بهجای الزام به خرید ملک یا تأسیس شرکت است.
بااینحال، این فرصت برای همه افراد مناسب نیست.
اگر سرمایه شما مازاد است، قصد زندگی چندساله در ترکیه دارید و میتوانید ریسک و محدودیت زمانی سرمایهگذاری را بپذیرید، این مسیر ارزش بررسی دارد.
اما اگر برای تأمین مبلغ سرمایهگذاری مجبور به فروش دارایی ضروری خود هستید یا ممکن است در آینده نزدیک به پولتان نیاز پیدا کنید، بهتر است پیش از هر اقدامی تمام هزینهها و ریسکها را محاسبه کنید.
برای ایرانیان نیز مسئله انتقال قانونی پول و تأیید منشأ سرمایه از اهمیت ویژهای برخوردار است.
توصیه نهایی: پیش از انتقال حتی یک دلار، متن مصوبه را بررسی کنید، ابزار مالی واجد شرایط را از مرجع مربوطه استعلام بگیرید و منتظر مشخص شدن دستورالعمل اجرایی وزارت کشور بمانید. دریافت اقامت ارزشمند است، اما نباید به قیمت از دست رفتن امنیت مالی شما تمام شود.
منابع رسمی و معتبر خبر
برای اطمینان از صحت اطلاعات و پیگیری جزئیات اجرایی، منابع زیر را دنبال کنید:
- متن اصلی مصوبه شماره ۱۱۹۹۴ در روزنامه رسمی ترکیه – منبع اصلی و حقوقی خبر.
- اداره کل مدیریت مهاجرت ترکیه – اطلاعیهها و دستورالعملهای اقامت.
- سازمان تنظیم مقررات و نظارت بانکی ترکیه (BDDK) – مقررات مربوط به سپردههای بانکی.
- هیئت بازار سرمایه ترکیه (SPK) – اطلاعات صندوقهای سرمایهگذاری.
- نهاد نظارتی بیمه و بازنشستگی خصوصی ترکیه – اطلاعات مربوط به طرحهای بازنشستگی.
تاریخ انتشار مقاله: ۲۰ نوامبر ۲۰۲۶ | این مقاله بر اساس متن مصوبه منتشرشده در روزنامه رسمی تهیه شده است. جزئیات اجرایی ممکن است با انتشار دستورالعملهای وزارت کشور تکمیل شود.