
نیلوفر و همسرش، دو ایرانیِ مقیم استانبول، سالهاست با اقامتهای کوتاهمدت و تمدیدهای پیاپی زندگی میکنند. هر بار نزدیک تاریخ تمدید، همان استرس قدیمی برمیگردد: قرارداد اجاره، نوبت اینترنتی، مدارک مالی و این سؤال که «اگر رد شود چه؟». شبِ ۲۷ آبان در یک گروه تلگرامی خبری میبینند: ترکیه برای سرمایهگذاران خارجی اقامتی تعریف کرده که خرید خانه نمیخواهد. زیر خبر دهها پیام است و یک عدد مدام تکرار میشود: ۱۵۰ هزار دلار.
نیلوفر حدود همین مقدار پسانداز دارد. اما بهجای ذوقزدگی، سؤال دیگری در ذهنش میماند: «این پول بعد از واریز دقیقاً کجا میرود و تا کی نمیتوانم دستش بزنم؟»
این سؤال در بیشتر تیترهای خبری و تبلیغات مشاورهای جا ندارد. این مقاله از همین سؤال شروع میکند.
اول، خودِ خبر چه میگوید؟ (کوتاه و بدون اغراق)
تصمیم ریاستجمهوری شماره ۱۱۹۹۴ در ۱۷ نوامبر ۲۰۲۶ امضا شد و در ۱۸ نوامبر در روزنامهی رسمی شماره ۳۳۴۳۴ منتشر شد و همان روز اجرایی شد. نکات اصلی آن:
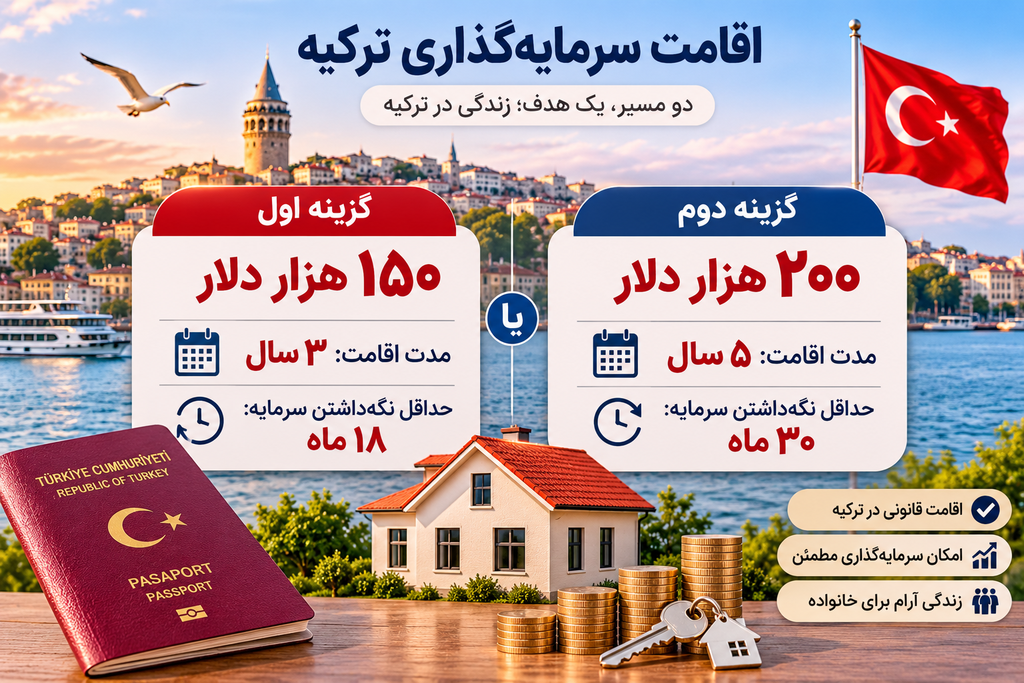
- سرمایهگذاری حداقل ۱۵۰ هزار دلار (یا معادل آن به ارز دیگر) اقامت سهساله میدهد و ۲۰۰ هزار دلار اقامت پنجساله.
- سرمایه میتواند در سپردهی بانکی، اوراق قرضهی دولتی، صندوق سرمایهگذاری یا بازنشستگی خصوصی ترکیه باشد و خرید خانه لازم نیست.
- مدت نگهداشتن سرمایه برای مسیر ۱۵۰ هزار دلاری ۱۸ ماه و برای مسیر ۲۰۰ هزار دلاری ۳۰ ماه است.
- متقاضی اصلی نباید در ترکیه کار کند؛ این اقامت حق کار نمیدهد، و همسر و فرزندان خارجیِ زیر سن قانونی یا تحت تکفل هم میتوانند شامل شوند.
- این سرمایهگذاری راه شهروندی استثنایی را باز نمیکند؛ یعنی اقامت میدهد، پاسپورت نه.
یک تذکر مهم: این مقررات تازه است و جزئیات اجرایی (رویهی درخواست، مدارک، فهرست دقیق ابزارهای مالی) ممکن است در هفتههای آینده توضیح بیشتری بگیرد یا اصلاح شود. پیش از هر اقدام، متن روزنامهی رسمی و اطلاعیههای ادارهی مدیریت مهاجرت ترکیه (Göç İdaresi) را بخوانید.
سه دفترچهی تصمیم
بهجای پرسیدن «آیا این طرح خوب است؟»، بهتر است پرسید «برای چه کسی و در چه شرایطی خوب است؟». سه دفترچهی فرضی را یکییکی ورق میزنیم.
دفترچهی اول: مسیر ۱۵۰ هزار دلاری و اقامت سهساله
نیلوفر تقریباً کل پساندازش را وارد سیستم مالی ترکیه میکند و سه سال اقامت میگیرد. چیزهایی که باید روی کاغذ بیاید:
- ۱۸ ماهِ قفل. تا پایان این دوره سرمایه باید سر جایش بماند. اگر در این فاصله مشکلی پیش بیاید (بیماری، قطع درآمد، مشکل خانوادگی)، دسترسی آزاد به پول وجود ندارد. شرایط دقیق خروج زودهنگام را باید از منبع رسمی پرسید.
- ارزش واقعی پول. ترکیه سالهاست با تورم دورقمی زندگی میکند. اینکه سرمایه به دلار نگهداری شود یا لیر، و در سپرده باشد یا صندوق یا اوراق، مستقیماً روی نتیجه اثر میگذارد. بازده صندوقها تضمینشده نیست.
- اقامت بدون کار. اگر نیلوفر بخواهد در ترکیه شغل داشته باشد، این اقامت جایگزین مجوز کار نیست.
این مسیر برای کسی مناسب است که درآمد مستقل از اشتغال در ترکیه دارد (کار دورکاری برای مشتری خارجی، بازنشستگی یا درآمد سرمایهای)، این مبلغ را واقعاً «اضافه» میداند و میخواهد از چرخهی تمدید سالانه خارج شود. برای کسی که ۱۵۰ هزار دلار تمام دارایی نقدش است و باید همان را برای زندگی و کار خرج کند، پرریسک است.
دفترچهی دوم: مسیر ۲۰۰ هزار دلاری و اقامت پنجساله
پنجاه هزار دلار بیشتر، دو سال اقامت بیشتر. اما این پنجاه هزار دلار هزینه یا کارمزد نیست؛ بر پایهی منابع منتشرشده مبلغ اضافه سرمایهی خود شماست و فقط حجم دارایی قفلشده را بالاتر میبرد. نکتهی مهمتر دورهی نگهداشتن است: ۳۰ ماه. پس هزینهی واقعی این مسیر فقط ۵۰ هزار دلار نیست؛ یک سال و اندی ماندن بیشتر پول در قفل هم هست. propertyturkey
پرسشی که باید پیش از انتخاب این مسیر از خودتان بپرسید: «آیا قصدم ماندن طولانیمدت در ترکیه است؟» اگر برنامهتان حتی با احتمال ۵۰ درصد شامل بازگشت یا مهاجرت به کشور سوم است، این مسیر ممکن است بیشتر از آنکه آرامش بدهد، سرمایه را معطل کند.
یک نکتهی جانبی: بر اساس گزارشها، پس از هشت سال اقامت مداوم ممکن است امکان درخواست اقامت بلندمدت فراهم شود. یعنی تصمیم امروز میتواند مرحلهی اول یک مسیر طولانی باشد. اما نحوهی اجرای آن را جداگانه و پیش از هر تعهدی استعلام کنید.
دفترچهی سوم: بدون سرمایهگذاری، با همان اقامت فعلی
این دفترچه معمولاً در هیجان خبر فراموش میشود، در حالی که برای بسیاری از ایرانیان مقیم ترکیه گزینهی واقعی است. اگر اقامت تحصیلی، کاری یا کوتاهمدت معتبر دارید و تمدیدش مشکل جدی ندارد، سؤال این است که «کاهش استرس تمدید» ارزش چند ماه قفل شدن ۱۵۰ هزار دلار را دارد یا نه.
این سناریو منطقی است وقتی که سرمایه محدود است، شغل در ترکیه برایتان مهم است، یا هنوز مطمئن نیستید کجا میخواهید بمانید. در عوض پولتان در دسترس میماند و شما انعطاف دارید.
سه خطای رایجی که این روزها زیاد شنیده میشود
۱. «اقامت سرمایهگذاری یعنی نیمهشهروندی.»
بر اساس منابع، این اقامت جدا از رویهی شهروندی استثنایی تعریف شده و شهروندی ایجاد نمیکند. مسیر شهروندی آستانههای دیگری دارد (حدود ۴۰۰ هزار دلار برای ملک و ۵۰۰ هزار دلار برای دارایی مالی). اگر مشاوری وعدهی پاسپورت میدهد، دلیل بخواهید.
۲. «پولی که قفل است، پس بدون ریسک است.»
قفل بودن یعنی دسترسی محدود، نه امنیت. سپرده، اوراق و صندوق هر کدام ریسک متفاوتی دارند: ریسک نرخ ارز، ریسک بازده، ریسک نقدشوندگی. در فضای تورمی، «اسمیِ ثابت» با «ارزش واقعیِ ثابت» یکی نیست.
۳. «همه چیز را به مشاور بسپاریم.»
در هفتههای اول هر مقررات جدید، موج تبلیغات و کمپین مشاوره بالا میرود. شرکتهایی که صندوق یا محصول مالی خودشان را میفروشند و همزمان مشاوره میدهند، تضاد منافع دارند. تفکیک «مشاور مهاجرت» و «مشاور سرمایهگذاری» و پرسیدن از دو منبع مستقل اینجا اهمیت دارد.
روانشناسی بازار: چرا این خبر اینقدر سریع داغ میشود؟
در جامعهی ایرانیان ترکیه، اخبار مهاجرتی همیشه با سه نیروی روانی همراه است:
- ترس از جا ماندن (FOMO). وقتی چند نفر در یک گروه میگویند «پنجرهی فرصت بسته میشود»، بخش منطقی ذهن عقب مینشیند. قوانین ترکیه گاهی تغییر میکند، اما اینکه فردا حتماً بسته شود شایعه است نه سند.
- شایعه. در هفتهی اول، اطلاعات ناقص یا ترجمهی نادرست دستبهدست میشود: «حق کار هم دارد»، «پاسپورت میدهند»، «هر وقت خواستی پول را بیرون بکش». هیچکدام را بدون متن رسمی نپذیرید.
- طمع و آرزو. وقتی «اقامت» و «بازده سرمایه» در یک جمله بیایند، ذهن هر دو را با هم میخواهد. تصمیم هوشمندانه این است که این دو هدف را از هم جدا کنید: اول بپرسید «برای اقامت چقدر حاضرم هزینهی فرصت بدهم؟» و بعد «سرمایهام چگونه ارزش خودش را حفظ کند؟».
چکلیست قبل از هر اقدام
این شش پرسش را روی یک برگه بنویسید:
- این مبلغ چند درصد کل دارایی من است؟ اگر بیشتر از نیمی از آن است، به دفترچهی سوم دوباره فکر کنید.
- اگر ۱۸ ماه (یا ۳۰ ماه) به این پول دسترسی کامل نداشته باشم، زندگیام میچرخد؟
- مسیر انتقال و اثبات منبع پول چیست؟ برای بسیاری از ایرانیان، انتقال سرمایه به سیستم بانکی ترکیه و مستندسازی منبع آن خودش بخش جدی ماجراست و باید پیش از هر وعدهای بررسی شود.
- آیا درآمدم مستقل از اشتغال در ترکیه است؟ اگر نه، این اقامت حق کار نمیدهد.
- وضعیت همسر و فرزندانم چیست؟ طبق گزارشها، همسر و فرزندان خارجیِ زیر سن قانونی یا تحت تکفل در این طرح میگنجند، اما شرایط دقیق را از منبع رسمی بپرسید.
- چه کسی تضمین میکند شرایط اجرایی همین است که امروز گفته میشود؟ پاسخ درست: متن رسمی و ادارهی مهاجرت، نه تبلیغ.
سه سناریوی محتمل برای ماههای پیش رو (بدون پیشبینی قطعی)
چون مقررات تازه است، بهجای پیشبینی، سه مسیر محتمل را در نظر بگیرید:
- شفافسازی. ادارهی مهاجرت و بانکها دستورالعملهای اجرایی را منتشر میکنند و ابهامها کم میشود. انتظار چند هفتهای ریسک را پایین میآورد.
- اصلاح. بر اساس بازخورد بازار، برخی شرایط (ابزارهای مجاز، مدت نگهداشتن) تغییر میکند. کسی که زود و بدون استعلام واریز کرده، ممکن است با شرایط متفاوتی روبهرو شود.
- هجوم. تقاضا بالا میرود، ظرفیت اداری یا بانکی کند میشود و فرایند طولانیتر از وعدهی تبلیغات میشود.
در هر سه حالت یک نتیجه مشترک است: عجله فایدهای ندارد. صبر چند هفتهای برای اطلاعات رسمی ارزش دارد.
سؤالات متداول (FAQ)
آیا با اقامت سرمایهگذاری ۱۵۰ هزار دلاری میتوانم در ترکیه کار کنم؟
نه. طبق منابع، این طرح برای خارجیانی است که در ترکیه کار نمیکنند و اقامت یادشده مجوز کار نیست. برای اشتغال باید مجوز کار جداگانه گرفته شود.
آیا این اقامت به شهروندی ترکیه ختم میشود؟
نه. بر پایهی گزارشها این سرمایهگذاری در چارچوب شهروندی استثنایی حساب نمیشود. مسیر شهروندی آستانهها و شرایط جدا دارد.
آیا باید حتماً ملک بخرم؟
نه. شرط این اقامت سرمایهگذاری مالی است: سپردهی بانکی، اوراق دولتی، صندوق یا بازنشستگی خصوصی. خرید ملک هنوز گزینهای جداگانه است.
آیا لازم است بیشتر سال را در ترکیه بمانم؟
بر اساس منابع منتشرشده، برای این اقامت حداقل مدت حضور سالانه تعریف نشده است. با این حال این موضوع را با متن رسمی و یک مشاور معتبر تطبیق دهید، چون مقررات تازه است.
آیا بعد از ۱۸ ماه میتوانم پولم را برداشت کنم؟
گزارشها از امکان خروج سرمایه در میانهی دورهی اقامت (پس از گذشت حداقل مدت نگهداری) سخن میگویند. اما نحوهی اجرا، هزینهها و تأثیر آن بر اقامت باید پیش از واریز مستندسازی شود.
جمعبندی تصمیمساز
اگر بخواهم تصمیم نیلوفر را در سه جمله خلاصه کنم:
- اگر پول واقعاً اضافه است، درآمدت از ترکیه جداست و ماندن چندساله در ترکیه برنامهی جدی توست، مسیر ۱۵۰ یا ۲۰۰ هزار دلاری ارزش بررسی دارد.
- اگر این پول تمام سرمایهی توست یا هنوز مطمئن نیستی کجا زندگی میکنی، «ماندن در وضعیت فعلی» میتواند سنجیدهترین تصمیم باشد.
- در هر دو حالت، پیش از واریز سه کار انجام بده: متن رسمی را بخوان، از یک وکیل مهاجرت دارای مجوز و یک مشاور مالی مستقل جداگانه بپرس، و برای ۱۸ ماه بعد از واریز سناریوی بدبینانهی خودت را روی کاغذ بیاور.
اقامت میتواند زندگی را آرامتر کند، اما فقط وقتی که قیمتش را از قبل بدانی.
این مطلب جنبهی اطلاعرسانی و تحلیلی دارد و مشاورهی حقوقی یا مالی نیست. مقررات مهاجرت و سرمایهگذاری ترکیه تازه است و ممکن است تغییر کند؛ پیش از هر تصمیم، منابع رسمی را بررسی کنید.